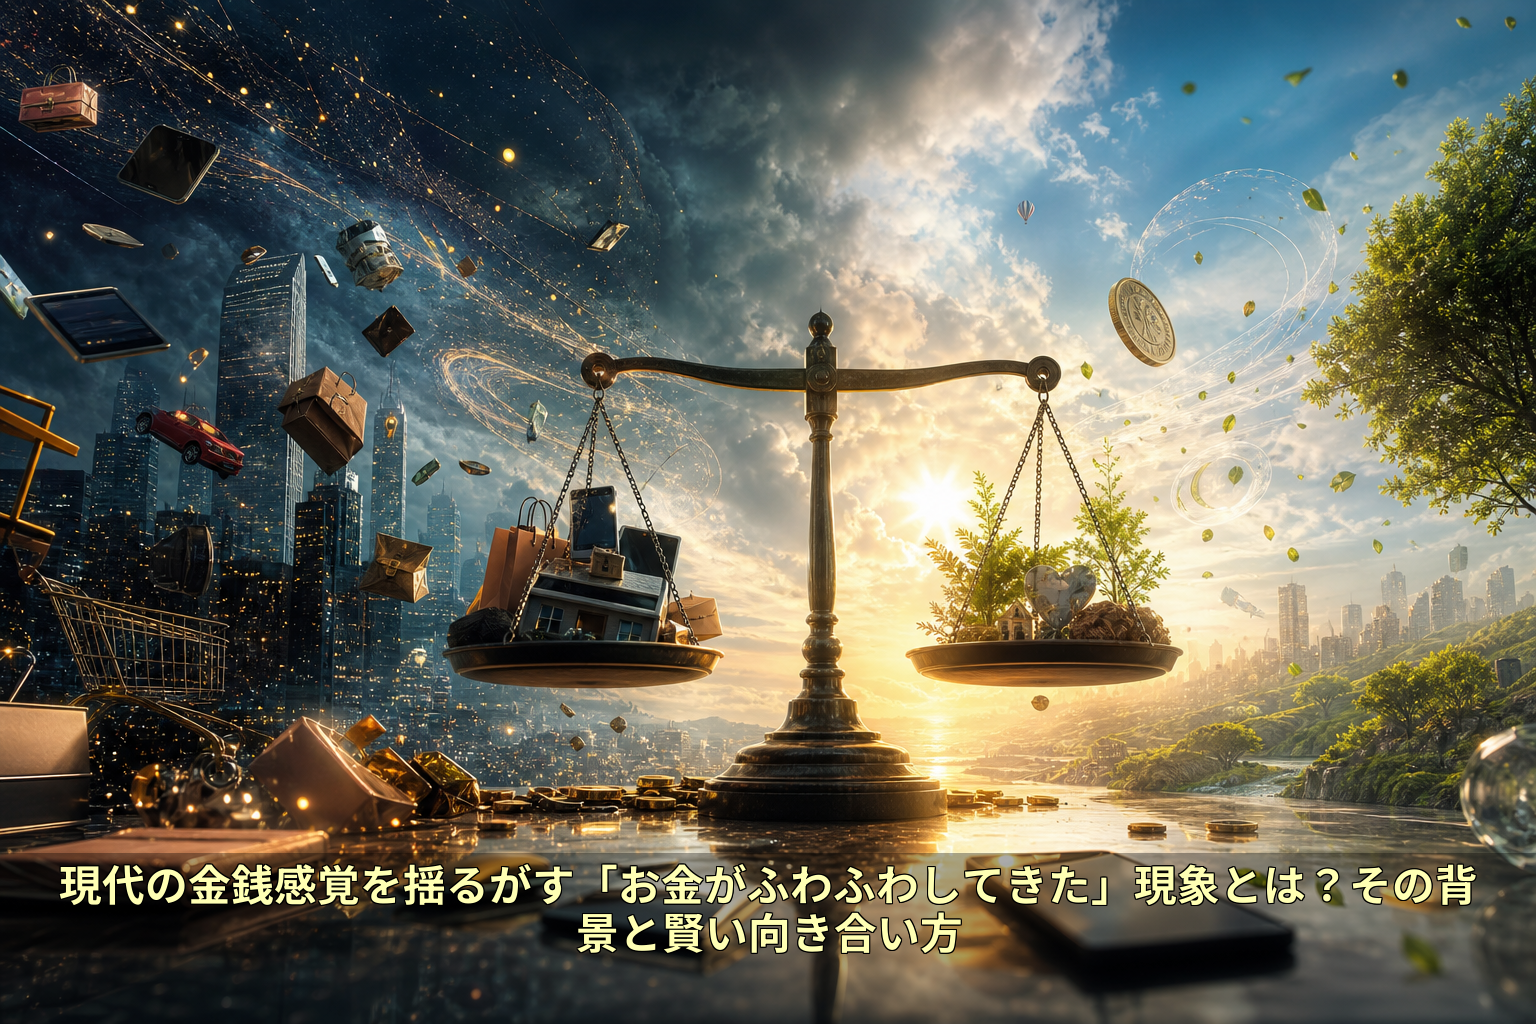
今、インターネット上で「お金がふわふわしてきた」という言葉が急速に広がり、多くの人々の間で話題を集めています。この独特な表現は、単なる流行語に留まらず、現代社会における金銭感覚の変化や、資産に対する認識のずれを浮き彫りにしています。
なぜ今、この言葉がこれほどまでに注目されているのでしょうか。そして、この「ふわふわ」とした金銭感覚の背景には、どのような社会情勢や心理が隠されているのでしょうか。
この記事では、最新のWeb情報を基に、「お金がふわふわしてきた」という現象の本質を深く掘り下げて解説します。
読者の皆様が、この言葉の意味や、なぜ今話題になっているのかを正確に理解できるよう、その背景にある経済状況、個人の心理、そして今後の見通しまでを詳細に分析していきます。
現代のお金との付き合い方を見つめ直し、より堅実な資産形成と消費行動を考えるためのヒントが、ここにあります。
「お金がふわふわしてきた」とは何か?その言葉の深層
「お金がふわふわしてきた」というフレーズは、2026年8月5日にはてな匿名ダイアリーに投稿されたある記事をきっかけに、瞬く間にインターネット上で拡散されました。
この言葉が指し示すのは、数千万円規模の資産を持つ人々が経験する、独特な金銭感覚の乖離です。具体的には、投資信託などの金融商品を通じて資産が増減する一方で、日々の生活における少額の支出には依然として敏感であるという心理状態を表しています。
「ふわふわ」という表現は、Weblio辞書によると、物理的な軽さや柔らかさに加えて、心が落ち着かない状態や不安定な感覚をも意味します。
この文脈では、資産の大きな変動に対して実感が伴わず、お金が手のひらから滑り落ちるような、あるいは実体がないかのような浮遊感や漠然とした不安を指していると言えるでしょう。
資産家の間で広がる「金銭感覚の乖離」
原典となるはてな匿名ダイアリーの記事では、「数千万くらいの資産がある人ならわかってくれると思うが、自分のお金がお金がふわふわしてきてる」と語られています。
この言葉は、一定以上の資産を築いた層が直面する、特有の金銭感覚のギャップを示しています。
例えば、NISA(少額投資非課税制度)などを活用してS&P500のような投資信託に資産を回している場合、一日に数十万円単位で資産が増減することは珍しくありません。
しかし、そのような大きな変動を経験しながらも、スーパーで牛肉100gが359円と表示されているのを見て「高い、買えない」と感じるなど、日常の細かな支出には非常に敏感になるという状態が報告されています。
投資と日常生活のギャップが生む「ふわふわ」
投資による資産の変動と、日々の生活費に対する感覚の間に生じるこのギャップが、「お金がふわふわしてきた」という感覚の核心です。
数千万円、あるいは億単位の資産を投資に預けている人にとっては、一日のうちに数百万円が減ったり増えたりすることもざらにあります。
しかし、その一方で、生活に直結する食料品などの価格高騰は、ダイレクトに家計に響くため、心理的な負担となります。
この二つの異なる金銭感覚が同時に存在することで、お金というものの実体が掴みにくくなり、結果として「ふわふわ」とした不安定な感覚に陥るのです。
なぜ今、この言葉が注目されるのか?背景にある社会情勢
「お金がふわふわしてきた」という言葉がこれほどまでに話題になった背景には、現代社会の複数の要因が複雑に絡み合っています。特に、投資環境の変化と物価高騰が、この金銭感覚の乖離をより顕著にしていると言えるでしょう。
▶ あわせて読みたい:「ドル円」が動く!2026年最新の変動要因と日米協調介入の深層
NISA拡大と資産運用ブーム
近年、日本ではNISA制度の拡充などにより、個人投資家が増加し、資産運用への関心が高まっています。特に若い世代においても、将来への不安から資産形成の必要性を感じ、投資を始めるケースが増えています。
S&P500のようなインデックスファンドへの投資は、比較的少額から始められる一方で、市場の変動によって資産価値が大きく動く特性があります。
これにより、これまで資産運用に縁がなかった層も、資産の大きな変動を日常的に体験するようになり、「お金がふわふわしてきた」という感覚を共有する土壌が形成されたと考えられます。
物価高騰と日常生活への影響
一方で、持続的な物価高騰は、日常生活に直接的な影響を与え続けています。食料品やエネルギー価格の上昇は、多くの家庭の家計を圧迫し、日々の買い物における節約意識を高めています。
投資による資産の増減額が大きくても、目の前のスーパーで売られている牛肉の価格に敏感になるのは、生活防衛本能とも言えるでしょう。
この「投資で大きく動くお金」と「生活で実感するお金」の間に生じるギャップが、多くの人々に共感を呼び、言葉が持つリアリティを増幅させました。
匿名掲示板が火付け役となった拡散力
「お金がふわふわしてきた」という言葉は、匿名で本音を語りやすいはてな匿名ダイアリーというプラットフォームから生まれました。
個人の率直な感情や経験が匿名で共有されることで、同様の感覚を持つ人々が「自分だけではなかった」と共感し、瞬く間にソーシャルメディアや他の掲示板へと拡散していきました。
このような匿名性が、普段は語られにくい「資産を持つことによる金銭感覚の複雑さ」というテーマについて、オープンな議論を促したと言えるでしょう。
共感の輪が広がることで、この言葉は単なるスラングを超え、現代社会の金銭観を象徴するフレーズとして定着しつつあります。
現代人の金銭感覚を映し出す「ふわふわ」現象
「お金がふわふわしてきた」という現象は、現代人の金銭に対する複雑な心理を如実に表しています。資産形成の多様化と経済環境の変化が、「お金」に対する認識を揺さぶり、新たな価値観を生み出しているのです。
投資と消費における心理的境界線
この「ふわふわ」な感覚は、投資によって増減する「将来のためのお金」と、日々の生活を支える「今使うお金」との間に明確な心理的境界線が引かれていることを示唆しています。
投資で得られる利益や損失は、数字の上では大きくても、それがすぐに現金化されて生活費に充てられるわけではないため、「実感」が伴いにくいという特徴があります。
一方で、スーパーでの食品価格や光熱費の上昇は、家計簿に直結し、日々の生活の質に影響を与えるため、より現実的な問題として認識されます。
この心理的な距離感が、高額な資産を持つ人でも、少額の出費に敏感になるという一見矛盾した行動を生み出しているのです。
▶ あわせて読みたい:「おいしそう」が消えた理由:カルビー白黒ポテチ騒動が映し出す購買心理と企業の挑戦
世代間で異なるお金への意識
SMBCコンシューマーファイナンスの調査によると、20代の多くが「現在の貯蓄状況に不安を感じている」と回答しており、リタイア時に必要と考える貯蓄額も高水準です。
また、Z世代の間では、キャッシュレス決済の普及にもかかわらず、現金払いを再評価する動きも見られます。これは、デジタル化によってお金を使った実感が薄れることへの不安から、お金の「本質」に立ち返ろうとする意識の表れとも考えられます。
「お金がふわふわしてきた」という言葉は、直接的には一定の資産を持つ層の感覚ですが、その根底には、将来への漠然とした不安や、お金の価値を実感しにくい現代社会の特性が共通して存在していると言えるでしょう。
世代によってお金との付き合い方は異なりますが、誰もが「お金」という存在に、多かれ少なかれ不安定さを感じているのかもしれません。
「お金がふわふわしてきた」現象が示唆する今後の見通し
この「お金がふわふわしてきた」という現象は、単なる一時的なトレンドではなく、今後の社会や個人の金銭観に大きな影響を与える可能性を秘めています。
この感覚が広がることで、「お金」というものに対して、より深く、多角的に向き合う必要に迫られるでしょう。
金融リテラシー向上の重要性
資産運用が一般化し、個人の資産が市場の変動に直接晒される現代において、金融リテラシーの向上は不可欠です。
資産が「ふわふわ」と感じられるのは、市場の動きや投資の仕組みに対する理解が不足している場合や、自身の資産全体を俯瞰して捉える視点が欠けている場合に起こりやすくなります。
高校での金融教育の必修化など、金融リテラシーを高めるための取り組みは進んでいますが、学校教育だけでは不十分であり、家庭での教育や生涯にわたる学習が重要です。
自身の投資状況と日常生活費とのバランスを理解し、感情に左右されない冷静な判断力を養うことが、この「ふわふわ」感を解消する第一歩となるでしょう。
資産形成と消費行動の新たなバランス
「お金がふわふわしてきた」という感覚は、資産形成と消費行動の間に存在する新たな課題を示しています。多くの人が投資を通じて資産を増やそうと努力する一方で、日々の生活における物価高騰に苦しみ、消費を抑制する傾向が見られます。
今後は、単に資産を増やすだけでなく、その資産が自身の「人生の豊かさ」にどのように貢献するのかを明確にする視点が求められます。
投資によるリターンと、日々の生活における満足度とのバランスをどのように取るか、個人それぞれが新たな消費哲学やライフプランを構築していく必要が出てくるでしょう。
例えば、特定の目標(旅行、教育、住宅など)のために資産を形成し、その目標達成に向けて計画的に消費を行うといったアプローチが考えられます。
「ふわふわ」な金銭感覚との賢い向き合い方
「お金がふわふわしてきた」という感覚は、現代に生きる私たちにとって避けては通れないテーマになりつつあります。この感覚と上手に付き合い、より健全で安定した金銭感覚を育むためには、いくつかの実践的なアプローチが有効です。
自身の資産状況を正確に把握する
まず最も重要なのは、自身の資産全体を正確に把握することです。投資している金融商品の評価額だけでなく、預貯金、不動産、年金資産など、あらゆる資産を一覧できる形で整理しましょう。
これにより、日々の市場の変動に一喜一憂することなく、長期的な視点で資産の推移を捉えることができます。
▶ あわせて読みたい:成果主義の光と影:プルデンシャル生命の転換が示す人事評価の未来
また、キャッシュフロー表を作成し、将来のお金の流れをシミュレーションすることも有効です。
収入と支出のバランス、将来の大きな出費(住宅購入、子どもの教育費、老後資金など)を具体的に可視化することで、漠然とした不安を解消し、お金の「実体」を感じやすくなります。
日常の支出に対する意識を再構築する
投資による大きな金額の変動に慣れてしまうと、日々の少額な支出に対する感覚が麻痺してしまうことがあります。しかし、生活の質を維持し、無駄な出費を抑えるためには、日常の支出に対する意識を再構築することが重要です。
例えば、家計簿アプリや家計管理ツールを活用して、毎月の支出を細かく記録し、どの項目にどれだけ使っているかを把握しましょう。
また、サブスクリプションサービスの見直しや、携帯電話の料金プランの最適化など、固定費の削減は、日々の生活費を安定させる上で大きな効果を発揮します。
投資で増えた資産の一部を、意識的に「生活防衛資金」として確保するなど、心理的な安心感を得るための工夫も有効です。
金銭感覚の状態比較表
| 項目 | 安定した金銭感覚 | 「ふわふわ」な金銭感覚 | 逼迫した金銭感覚 |
|---|---|---|---|
| 資産認識 | 全体のバランスを理解し、長期的な視点で捉えている。 | 投資資産の変動に一喜一憂しつつ、日常消費には敏感。 | 資産が少なく、日々の生活費の工面に苦慮している。 |
| 消費行動 | 計画的で、価値に見合う支出を重視する。 | 投資の大きな変動と、日常の節約意識が共存。 | 必要最低限の支出に抑え、節約が生活の中心となる。 |
| 心理状態 | お金に対して冷静で、精神的な安定がある。 | 資産の変動に感情が揺さぶられ、漠然とした不安を感じる。 | お金に対する強い不安やストレスを常に抱えている。 |
| 将来への見通し | 具体的な目標設定に基づき、計画的に準備を進める。 | 資産形成は進むが、将来の不確実性に対する不安も残る。 | 将来への希望が見えにくく、現状維持に精一杯。 |
| お金との向き合い方 | お金を「手段」として捉え、人生を豊かにするために活用。 | お金の「実体」が掴みにくく、価値基準が揺らぎやすい。 | お金を「目的」として捉え、執着や不安が強くなる。 |
実際の活用事例
📌 ケーススタディ
30代会社員Bさんの場合、新NISA制度をきっかけに、S&P500を中心とした積立投資を始めました。数年が経ち、投資元本は数千万円に達し、市場の好調もあって含み益も大きく増えました。
しかし、ある日、投資信アプリを開くと、一日のうちに20万円もの含み益が減少しているのを目にしました。
Bさんは一瞬、大きなショックを受けましたが、一方で、その日の夕食の献立を考えている際に、スーパーで特売になっている鶏むね肉と、少し高価な国産豚肉のどちらを選ぶかで真剣に悩んでいる自分に気づきました。
投資で数十万円が動くことには慣れてしまったものの、日々の食費の数百円、数千円の差には敏感なままだったのです。
この経験から、Bさんは「お金がふわふわしてきた」という感覚を強く意識するようになりました。
そこで、Bさんはまず、自身の資産全体をGoogleスプレッドシートにまとめて可視化し、投資資産だけでなく預貯金や確定拠出年金なども含めた総資産額を定期的に確認するようにしました。
また、毎月の生活費を把握するために家計簿アプリを導入し、食費や娯楽費などの変動費に上限を設定。
さらに、投資で得た利益の一部を「贅沢費」として明確に区分し、年に一度の旅行や高価な買い物に充てることで、「投資のお金」と「生活のお金」にメリハリをつけ、心理的な安定を取り戻していきました。
まとめ
「お金がふわふわしてきた」という言葉は、現代の複雑な金銭感覚を的確に表すトレンドワードとして、急速に社会に浸透しました。
数千万円規模の資産を持つ人々が、投資による大きな金額の変動と、日々の物価高騰による少額の出費への敏感さという、一見矛盾する二つの金銭感覚の間で揺れ動く心理状態を指します。
この現象の背景には、NISA制度の普及による資産運用ブームと、継続する物価高騰という社会情勢が深く関わっています。
この「ふわふわ」とした感覚と上手に付き合うためには、自身の資産状況を正確に把握し、日常の支出に対する意識を再構築することが重要です。 感情に流されず、長期的な視点でお金と向き合うための金融リテラシーを高める努力が求められます。
この機会に、ご自身の金銭感覚を見つめ直し、より堅実で心豊かな人生を送るための新たなマネープランを立ててみてはいかがでしょうか。

コメント